


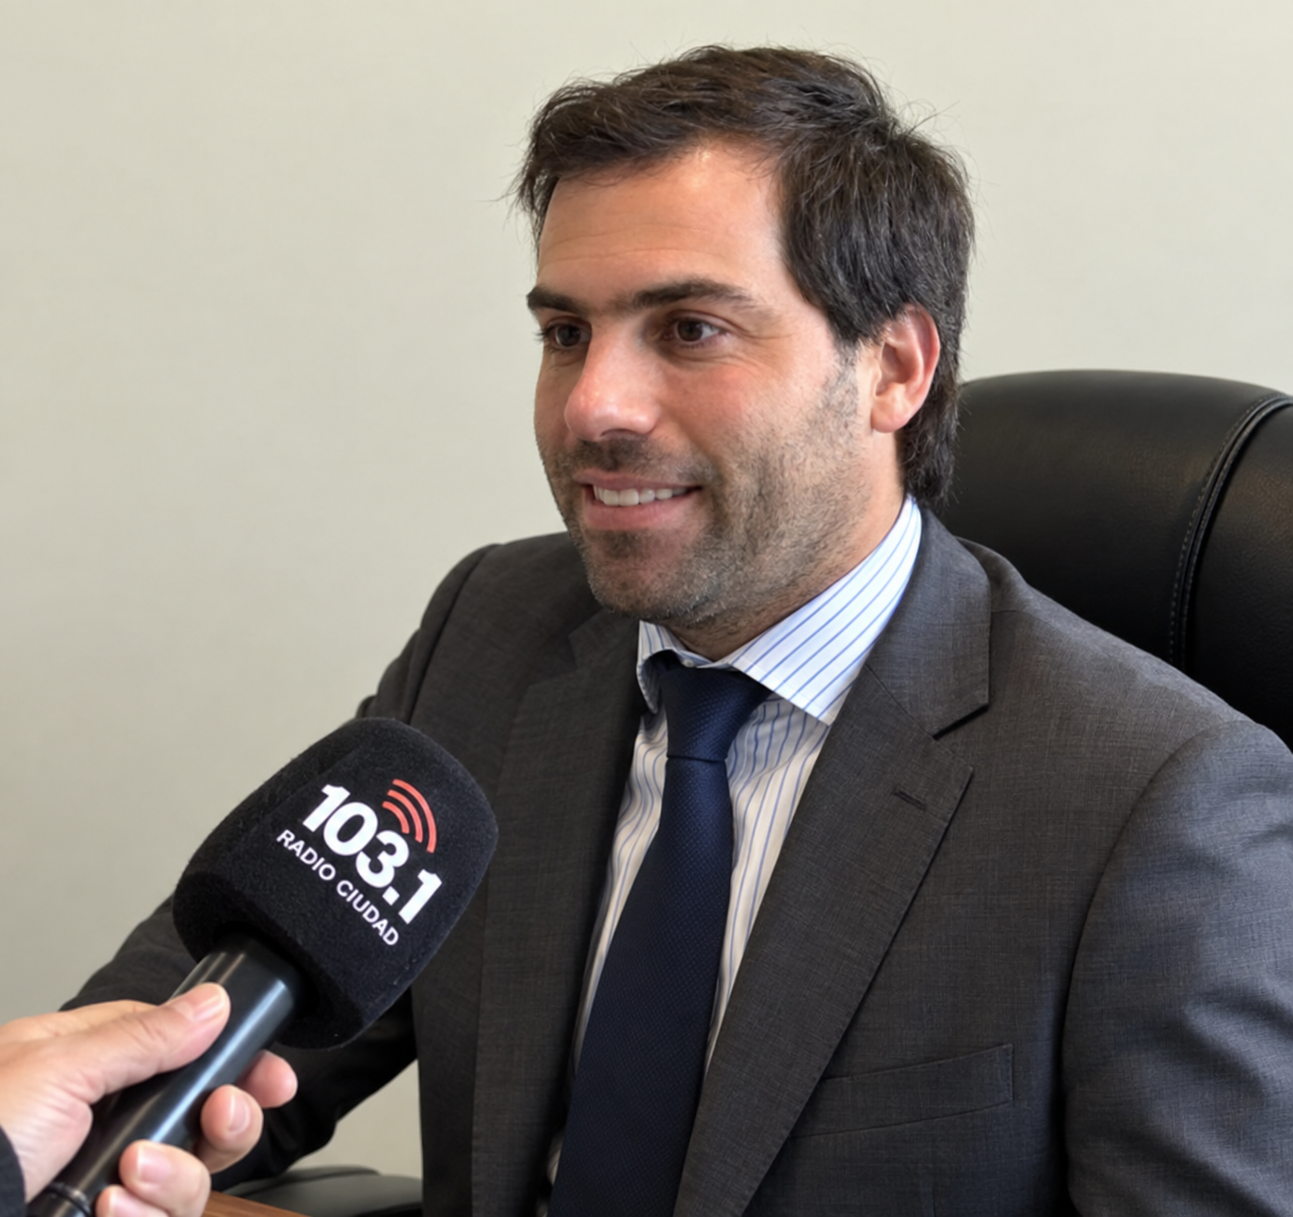
Amigó Aliaga explicó por qué la aseguradora no deberá pagar por el robo del auto: “Tiene que haber medidas mínimas de cuidado”
El juez de 1ª Instancia y 2ª Nominación de Marcos Juárez, Dr. Edgar Amigó Aliaga, explicó en Buen Día Ciudad los fundamentos de la sentencia que rechazó el reclamo de un propietario contra su aseguradora.
El vehículo había permanecido más de tres horas en la vía pública, abierto y con la única llave de arranque colocada. El magistrado explicó qué significa jurídicamente la “culpa grave” y aclaró que cada situación debe analizarse según sus circunstancias particulares.
En la mañana de Buen Día Ciudad, programa que se emite por FM 103.1 Radio Ciudad, habló el juez de 1ª Instancia y 2ª Nominación de Marcos Juárez, Dr. Edgar Amigó Aliaga, acerca de la reciente sentencia que determinó que una compañía aseguradora no debía indemnizar al propietario de un automóvil que fue robado luego de permanecer durante más de tres horas estacionado en la vía pública, abierto y con la llave colocada.
El magistrado explicó que inicialmente el propietario realizó un reclamo extrajudicial ante la compañía de seguros por el robo del vehículo. La aseguradora rechazó la cobertura al considerar que había existido culpa grave del asegurado, por lo que posteriormente el propietario inició una demanda judicial.
“La aseguradora había deducido que había existido culpa grave del asegurado en la producción del siniestro, ya que había dejado el auto con las llaves colocadas y abierto”, explicó Amigó Aliaga.
El fundamento jurídico se encuentra en la Ley de Seguros N.º 17.418, que contempla la liberación del asegurador cuando el asegurado provoca el siniestro dolosamente o por culpa grave.
¿Qué significa “culpa grave”?
Durante la entrevista, el juez explicó uno de los conceptos centrales de la sentencia.
“La culpa grave resulta casi cercana a la intencionalidad en la producción del siniestro”, señaló.
Y agregó que se trata de una conducta que evidencia una importante despreocupación frente al riesgo.
Para explicarlo de una manera sencilla, Amigó Aliaga planteó una comparación: se trata de una actitud que una persona posiblemente no habría adoptado si no hubiese contado con un seguro que cubriera el riesgo.
Las cuatro circunstancias que analizó el tribunal
El juez detalló que la decisión no estuvo sustentada exclusivamente en que el automóvil tuviera la llave colocada, sino en una combinación de circunstancias que quedaron acreditadas durante el proceso.
El vehículo tenía un desperfecto en el tambor de arranque que impedía retirar la llave. Sin embargo, esa era además la única llave disponible del automóvil, por lo que el propietario tampoco podía utilizar otro juego para cerrar el rodado.
A ello se sumó que el automóvil no contaba con alarma y finalmente permaneció abierto, con la llave colocada y durante más de tres horas en la vía pública.
“Las cuatro circunstancias particulares definitivamente se probaron en la causa”, explicó el magistrado, indicando que parte de esa información surgió de las propias manifestaciones realizadas por el propietario al efectuar la denuncia policial.
También se tuvo en consideración el lugar donde había quedado estacionado el automóvil. El propietario sostenía que consideraba segura la zona, pero, según explicó el juez, durante el proceso hubo testimonios que dieron cuenta de que allí ya se habían producido otros robos.
El tiempo también fue determinante
Uno de los aspectos que Amigó Aliaga destacó durante la entrevista fue el tiempo durante el cual el automóvil permaneció en esas condiciones.
El vehículo estuvo estacionado más de tres horas, mientras su propietario se encontraba visitando a un amigo.
Esta circunstancia permitió diferenciar el caso de otras situaciones en las que una persona deja momentáneamente el automóvil con las llaves colocadas y se produce un robo en cuestión de segundos.
El juez dio como ejemplo una emergencia en la que alguien deja el automóvil frente a un hospital o el caso de una persona que saca el vehículo de su cochera, desciende durante unos instantes para cerrar el portón y en ese momento alguien se lo sustrae.
Según explicó, existen antecedentes judiciales en los que se reconoció la cobertura del seguro en circunstancias de ese tipo.
De esta manera, la sentencia no establece que cualquier robo de un automóvil con las llaves colocadas implique automáticamente que la aseguradora quede liberada de pagar. Las circunstancias concretas en las que se produce cada hecho resultan fundamentales para determinar si existió o no culpa grave.
“Tiene que tener las medidas mínimas”
La entrevista también permitió abordar qué obligaciones de cuidado conserva una persona, aunque tenga contratado un seguro contra robo.
“Uno tiene la cobertura por robo, pero tiene que tener las medidas mínimas”, sostuvo Amigó Aliaga.
El magistrado explicó que no es necesario que una póliza detalle expresamente conductas elementales como cerrar el automóvil o retirar las llaves.
“No hace falta que el seguro le diga a usted: ‘cierre el auto, no deje la llave puesta’. Son cuestiones de sentido común”, señaló.
El concepto resulta central para comprender el alcance de la sentencia: tener contratado un seguro no elimina el deber del propietario de adoptar precauciones razonables para evitar que el riesgo asegurado se produzca.
Las cámaras no reemplazan el cuidado del propietario
Otro punto interesante de la conversación estuvo relacionado con la creciente presencia de cámaras de seguridad públicas y privadas y la confianza que esto puede generar en los propietarios de vehículos.
Amigó Aliaga remarcó que la existencia de cámaras no reemplaza las medidas de cuidado que debe adoptar cada persona.
Además, explicó que actualmente las compañías aseguradoras cuentan con mayores posibilidades de reconstruir las circunstancias en las que ocurrió un siniestro.
“Hoy, con todo el sistema de cámaras de uso público y privado, los seguros hacen una pequeña investigación antes de cubrir el siniestro”, indicó.
Esas averiguaciones pueden resultar relevantes para establecer cómo ocurrió el hecho y determinar si existió una conducta que pueda ser considerada culpa grave por parte del asegurado.
Una sentencia que pone el foco en las circunstancias de cada caso
La resolución del Juzgado Civil, Comercial, Conciliación y Familia de 2ª Nominación de Marcos Juárez dejó así una conclusión importante para los propietarios de vehículos: la contratación de un seguro contra robo brinda cobertura frente al riesgo, pero no sustituye las medidas mínimas y razonables de prevención que debe adoptar el asegurado.
Al mismo tiempo, las explicaciones brindadas por Amigó Aliaga permiten precisar que la existencia de una llave colocada en un vehículo no determina por sí sola el resultado de cualquier reclamo.
El tiempo durante el cual permaneció estacionado, las medidas de seguridad existentes, el lugar, las razones por las cuales quedó en esas condiciones y las restantes circunstancias que rodearon el hecho son elementos que deben ser evaluados en cada caso para determinar si se configuró la culpa grave prevista por la Ley de Seguros.
